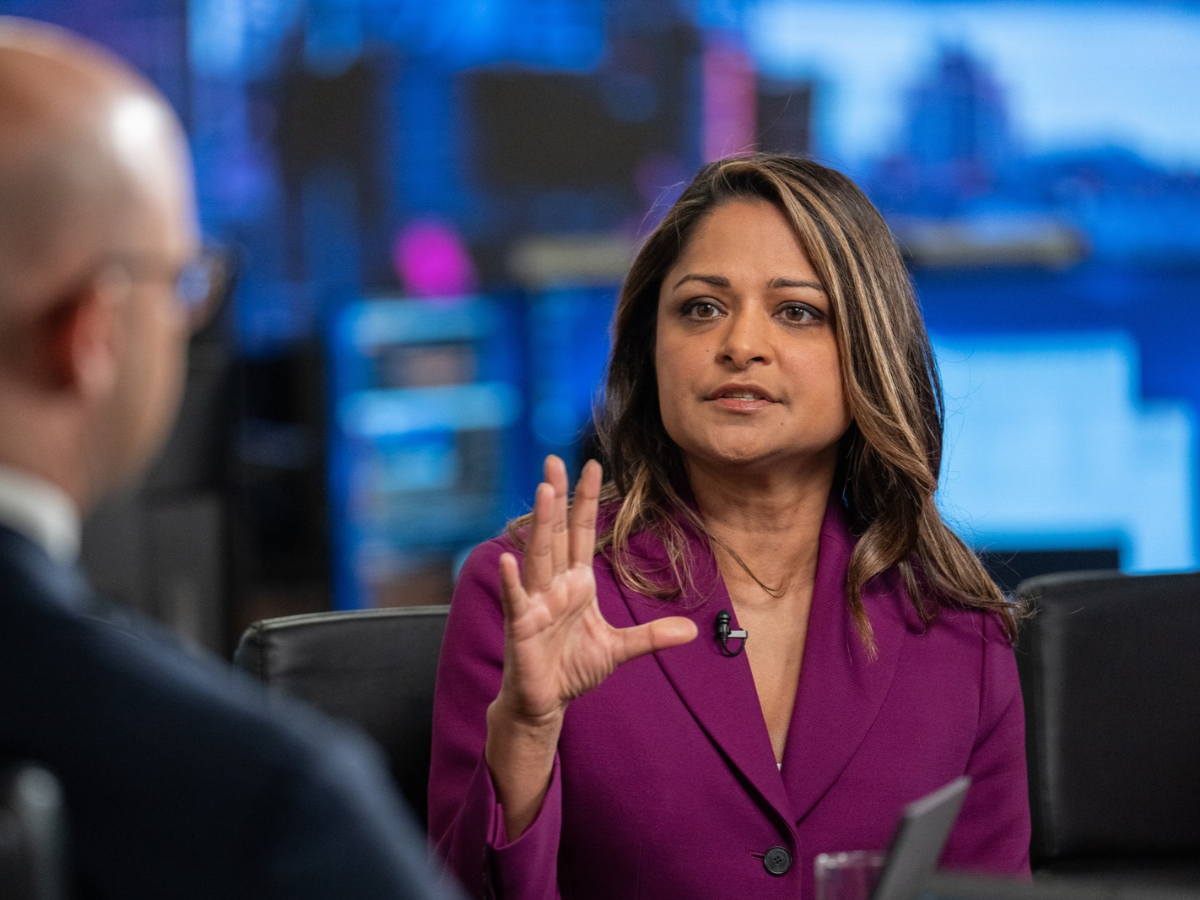
La reciente dinámica del mercado ha presentado un cambio notable en la percepción de los inversores sobre los bonos en comparación con las acciones. Savita Subramanian de Bank of America Corp. ha señalado que, por primera vez en décadas, los bonos del Tesoro de EE. UU. están compitiendo de manera efectiva con las acciones, ofreciendo un atractivo retorno que podría eclipsar el de índices como el S&P 500. Este cambio radica en la expectativa de que las tasas de interés en EE. UU. no solo seguirán elevándose, sino que también podrían haber alcanzado un punto en el que los rendimientos de los bonos se vuelven más interesantes para los inversores que los de las acciones, principalmente debido a las incertidumbres en el crecimiento económico.
Los rendimientos de los bonos del Tesoro a 10 años han superado recientemente el cinco por ciento, lo que representa una opción de inversión más segura en comparación con la alta volatilidad del mercado de acciones. Durante su entrevista, Subramanian subrayó la preocupación por el aumento de la exposición de las acciones ante el optimismo excesivo de los inversores, lo que podría resultar en un choque ante la posibilidad de que las expectativas de crecimiento no se cumplan. Este optimismo ha llevado a una alta valoración de acciones que, aunque se ha mantenido resiliente, está en riesgo de ser trasladada a una corrección del mercado si los fundamentos no respaldan los pronósticos.
La actual tendencia apunta hacia un ajuste de las expectativas de los analistas sobre el crecimiento de ganancias en el S&P 500, que se prevé que alcance niveles récord en los próximos cinco años. Sin embargo, según Subramanian, tales previsiones crean un escenario donde la posibilidad de decepción es más alta que la posibilidad de sorpresas positivas. Al respecto, ella afirmó: «Cuando las expectativas son tan altas, estás más preparado para decepciones que para sorpresas positivas reales.» Este panorama se asemeja a la burbuja tecnológica de principios de los años 2000, aunque Subramanian se abstuvo de compararlo directamente, señalando que el actual ambiente de mercado presenta propios riesgos únicos.
Además, la actual política monetaria de la Reserva Federal y la atención que se está prestando a las tasas a largo plazo sugieren que es poco probable que los rendimientos de los bonos superen el seis o siete por ciento en el corto plazo. Aunque la elevación de estas tasas podría ser beneficiosa para los bonos, también plantea la pregunta de hasta qué punto el mercado de acciones, que se ha beneficiado de un flujo constante de capital y un entorno de tipos bajos, podrá soportar un aumento significativo en los rendimientos de los bonos. Subramanian sugirió que ciertos cambios demográficos y la influencia de la inteligencia artificial pueden contribuir a un entorno más moderado en términos de tasas de interés.
Finalmente, la reciente venta masiva de bonos, motivada por un cambio en las expectativas respecto a las políticas de la Reserva Federal y la lucha contra la inflación, ha llevado a un aumento en los rendimientos de los bonos del Tesoro a un nivel más alto del 5.30 por ciento. A pesar de esto, el mercado de acciones ha mostrado una sorprendente resiliencia, con el S&P 500 alcanzando nuevos máximos. La combinación de sólidos beneficios corporativos y un optimismo renovado debido a la adopción de la inteligencia artificial ha mantenido a los índices en un estado de crecimiento; sin embargo, los inversores deben ser cautelosos ante una posible corrección que podría originarse por un desajuste en las expectativas de capital.